Genmab A/S(GMAB)股票10月28日盘中上涨26.95%:原因全解读
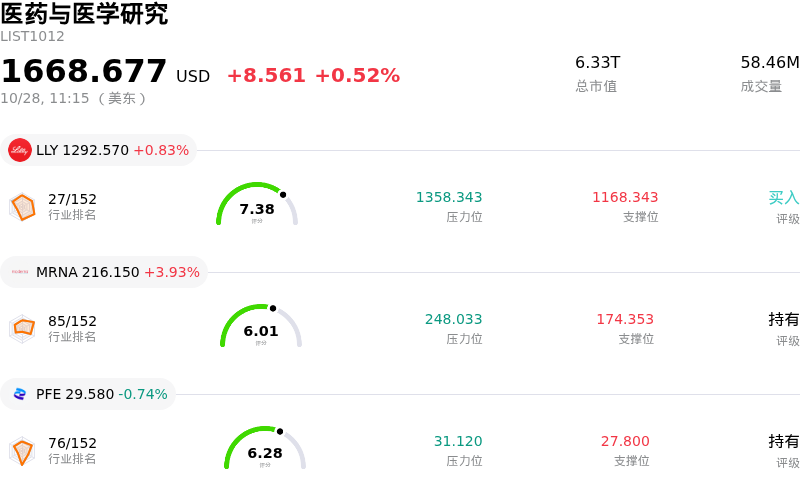
Genmab A/S (GMAB) 盘中上涨26.95%, 所属行业 医药与医学研究 上涨0.52% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 礼来 (LLY) 上涨 0.83%; Moderna Inc (MRNA) 上涨 3.79%; 辉瑞 (PFE) 下跌 0.74%。 今日是什么导致了Genmab A/S(GMAB)股价上涨?...
Genmab A/S (GMAB) 盘中上涨26.95%, 所属行业医药与医学研究上涨0.52% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 礼来 (LLY) 上涨 0.83%;Moderna Inc (MRNA) 上涨 3.79%;辉瑞 (PFE) 下跌 0.74%。
今日是什么导致了Genmab A/S(GMAB)股价上涨?
Genmab受其自主研发的肿瘤学管线关键3期临床试验结果的强劲推动,股价大幅飙升。这家丹麦生物技术公司公布了其标志性3期LiGeR-HN1试验的主要顶线研究结果。该试验旨在评估在研双特异性抗体petosemtamab联合Keytruda对比Keytruda单药,在一线PD-L1阳性复发或转移性头颈部鳞状细胞癌患者中的疗效。在中期分析中,该研究达到了总生存期和客观缓解率这两个主要终点,展现出将死亡风险降低50%的里程碑式疗效,且安全性表现良好,未发现新的安全信号。这一决定性的疗效数据凸显了petosemtamab重塑头颈癌治疗格局的潜力,并加速了未来在全球监管机构的申报进程。
这一重大治疗突破,建立在Genmab临床研发管线全面向好的势头之上。在此前的交易日以及欧洲肿瘤内科学会(ESMO)年会上,该公司公布了rinatabart sesutecan用于治疗铂耐药卵巢癌的出色3期临床结果,以及epcoritamab用于治疗弥漫性大B细胞淋巴瘤的积极3期数据。接连不断的后期临床胜利迅速引发了华尔街的强烈看多反应。包括摩根大通、TD Cowen和古根海姆在内的主要研究机构纷纷上调评级与目标价。分析师特别强调了Genmab双特异性抗体和抗体偶联药物(ADC)平台日益扩大的商业化潜力,并调高了估值模型,以反映其获得监管批准的更高概率。
突破性的3期临床数据、良好的安全性表现以及分析师广泛的上调评级,共同构成了机构资金加仓的强劲催化剂。尽管大盘生物科技指数和宏观市场表现平平,但随着投资者积极重新评估该公司的长期商业前景,Genmab吸引了大量买盘。鉴于公司即将举行的投资者说明会将详细阐述监管沟通和管线拓展事宜,机构信心依然高企,进一步巩固了围绕该公司肿瘤学平台形成的强劲市场动能。
Genmab A/S(GMAB)技术分析
Genmab A/S (GMAB) 技术面来看,MACD(12,26,9)数值2.948,处于买入状态,RSI数值90.261处于超买状态,Williams%R数值0.000处于超买状态,注意关注。
Genmab A/S(GMAB)基本面分析
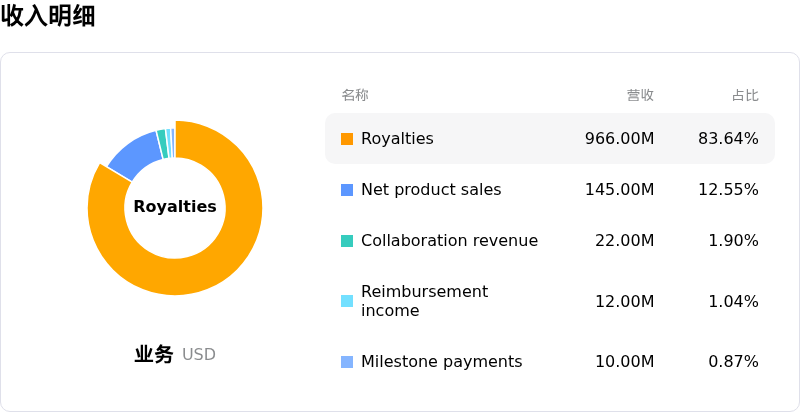
Genmab A/S (GMAB) 处于医药与医学研究行业,最新年度营业收入$3.72B,处于行业6,净利润$963.00M,处于行业4。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$46.93,最高价为$58.00,最低价为$33.50。
关于Genmab A/S(GMAB)的更多详情
公司特定风险:
- 试验数据成熟度与亚组不确定性:petosemtamab 和 Rina-S 近期公布的顶线数据缺乏关于总生存期成熟度和特定亚组结果的完整细分数据。若在即将召开的医学会议上公布的详细报告无法延续消息面势头,该股极易出现大幅回调。
- 股价大涨后的高估值风险:在经历连续数日的强劲反弹并将 ADR 股价推至 51 美元以上的 52 周新高后,Genmab 目前处于较高的估值倍数水平,这加大了在其定于 11 月 5 日发布财报前出现日内快速获利回吐的风险。
- 特许权使用费收入集中风险:该公司高度依赖强生旗下 DARZALEX 带来的特许权使用费现金流;如果终端市场增长放缓,其季度财务业绩极易受到收入波动或合作伙伴销量增速放缓的影响。
- 管线推进与研发资金需求:拓展 Rina-S 和 petosemtamab 等资产的 3 期临床后期开发需要持续投入大量资金,这在竞争激烈的肿瘤适应症领域带来了更高的商业化和监管执行风险。
敬告读者:本文为转载发布,不代表本网站赞同其观点和对其真实性负责。FX168财经仅提供信息发布平台,文章或有细微删改。
go
Bình luận (0)
Đăng nhập để bình luận
Vui lòng đăng nhập để tham gia thảo luận cùng cộng đồng GVN.