阿斯麦(ASML)股票10月14日收盘下跌3.94%:关键驱动因素揭晓
阿斯麦 (ASML) 收盘下跌3.94%, 所属行业 科技设备 下跌2.87% ,公司涨幅跑输行业涨幅,行业成交额前三股票 苹果 (AAPL) 上涨 0.50%; 英伟达 (NVDA) 下跌 3.16%; 美光科技 (MU) 下跌 4.10%。 今日是什么导致了阿斯麦(ASML)股价下跌? 公布季度财报后,阿斯麦在交易时段面临下行压力。尽管这家半导体设备巨头公布的净利润超出了市场一致预期,但整体营收未能达到市场预测。对先进光刻系统和高利润率服务业务的强劲需求提供了基本面支撑,然而在经历持续上涨后...
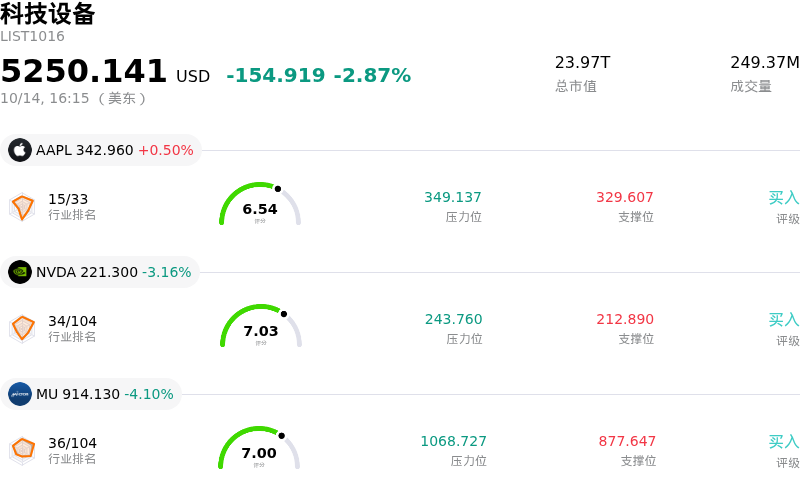
阿斯麦 (ASML) 收盘下跌3.94%, 所属行业科技设备下跌2.87% ,公司涨幅跑输行业涨幅,行业成交额前三股票 苹果 (AAPL) 上涨 0.50%;英伟达 (NVDA) 下跌 3.16%;美光科技 (MU) 下跌 4.10%。
今日是什么导致了阿斯麦(ASML)股价下跌?
公布季度财报后,阿斯麦在交易时段面临下行压力。尽管这家半导体设备巨头公布的净利润超出了市场一致预期,但整体营收未能达到市场预测。对先进光刻系统和高利润率服务业务的强劲需求提供了基本面支撑,然而在经历持续上涨后,营收不及预期引发了获利了结。此外,管理层更新了全年业绩指引,设定了较高的运营门槛,要求下一季度实现显著的营收环比增长。在估值倍数高企的背景下,市场参与者对执行风险持谨慎态度。
地缘政治的不确定性继续对机构情绪构成压力。针对先进光刻设备的监管限制和收紧的出口管制,加剧了市场对中国市场营收前景的担忧。管理层指出,预计在接下来的几个周期中,中国客户的销售贡献将有所下降,这抵消了人工智能需求方面的积极进展。这种监管摩擦依然是一个持续的逆风因素,尽管全球晶圆代工和存储芯片合作伙伴提供了强劲的多年期订单能见度,但仍促使部分机构投资者减仓避险。
全行业的波动以及更广泛的宏观经济考量进一步加剧了股价回调。在重大经济数据公布前,半导体资本设备股票的交易活动表现出防御性特征,导致投资组合再平衡和短期资金重新配置。尽管短期交易表现疲软,但阿斯麦在先进制程节点所需关键制造设备领域仍保持着近乎垄断的地位。因此,股价回调似乎主要是由短期估值消化和过高的市场预期所驱动,而非公司长期增长逻辑出现了任何基本面缺陷。
阿斯麦(ASML)技术分析
阿斯麦 (ASML) 技术面来看,MACD(12,26,9)数值-28.674,处于中性状态,RSI数值38.101处于中性状态,Williams%R数值99.679处于超卖状态,注意关注。
阿斯麦(ASML)基本面分析
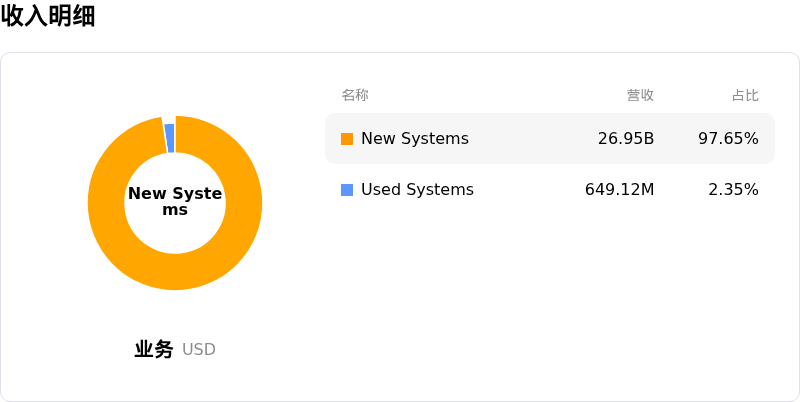
阿斯麦 (ASML) 处于科技设备行业,最新年度营业收入$36.83B,处于行业8,净利润$10.83B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$2204.64,最高价为$2915.00,最低价为$1450.00。
关于阿斯麦(ASML)的更多详情
公司特定风险:
- “利好出尽”抛售反应与高估值压力: 尽管2026财年第三季度净销售额达到117亿欧元、净利润达到50亿欧元且超越盈利预期,但由于投资者获利了结,阿斯麦股价仍下跌超3%。机构分析师强调,该股接近55倍的远期市盈率及其相较历史估值倍数的溢价,导致安全边际极低,限制了财报发布后的上涨空间。
- 产能严重受限与交付瓶颈: 管理层在第三季度业绩电话会议上透露,尽管计划扩产30%,但2027年和2028年的计划制造产量仍将无法满足客户需求。这一供应紧张状况限制了其积压的极紫外(EUV)和深紫外(DUV)订单向短期营收的转化,并在公司加紧扩建生产设施之际推高了运营执行风险。
- 地缘政治摩擦与对华出口限制敏感度: 尽管第三季度对华设备出货量环比激增109%,占总设备销售额的23%,但管理层预计中国市场在全年销售额中的占比将回落至20%左右。机构投资者依然担心,美荷收紧对浸没式DUV设备的监管限制,将在未来几个季度引发来自中国市场收入的结构性下降。
- 下游存储行业波动与晶圆厂资本支出放缓担忧: 中国竞争对手长鑫存储(CXMT)的技术进步引发主要存储芯片客户股价大幅回撤,加剧了分析师对下游晶圆厂削减资本支出的担忧。主要存储芯片制造商对高价光刻机订单潜在的推迟或取消,对阿斯麦的设备交付日程构成了直接威胁。
敬告读者:本文为转载发布,不代表本网站赞同其观点和对其真实性负责。FX168财经仅提供信息发布平台,文章或有细微删改。
go
Bình luận (0)
Đăng nhập để bình luận
Vui lòng đăng nhập để tham gia thảo luận cùng cộng đồng GVN.